KUR Malut Tembus Rp634 Miliar, OJK Ingatkan Debitur Jangan Abaikan Kredit Macet
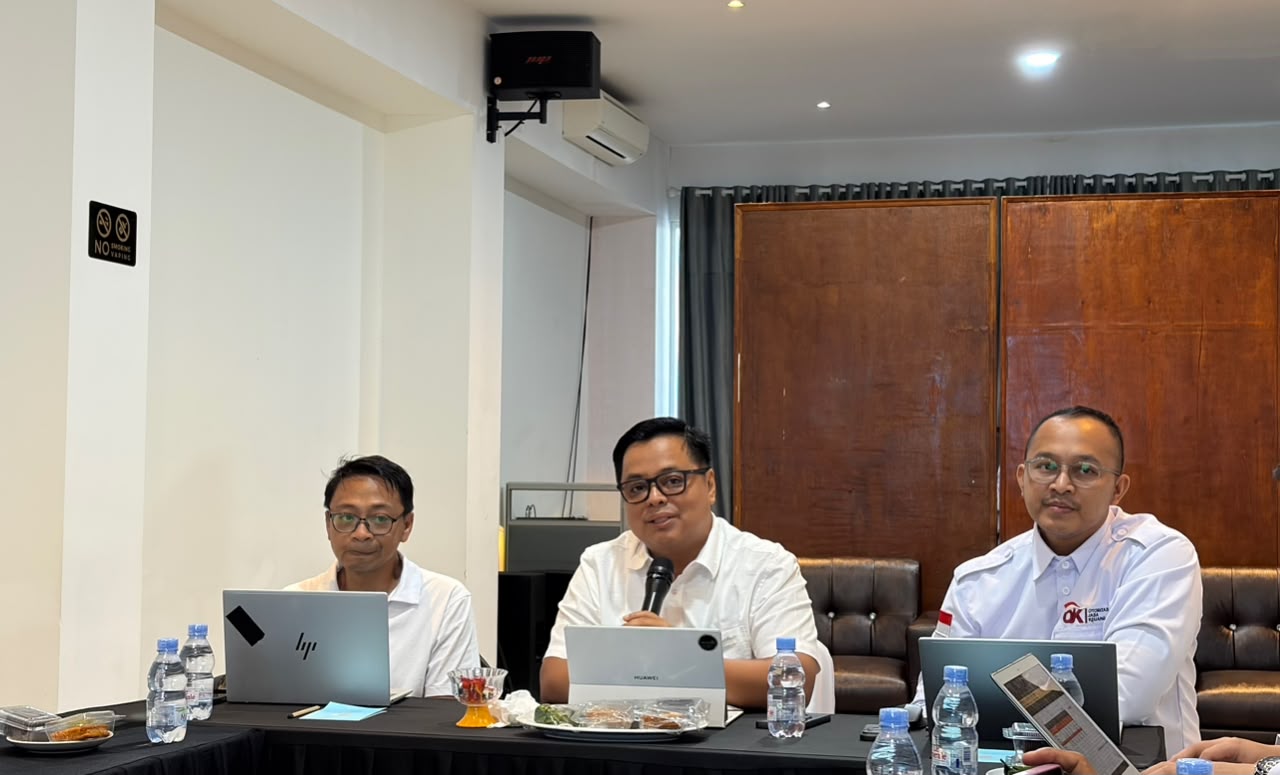
Narasitimur – Penyaluran Kredit Usaha Rakyat (KUR) di Provinsi Maluku Utara hingga Triwulan III 2026 mencapai Rp634,66 miliar dengan jumlah penerima sebanyak 8.479 debitur. Di tengah besarnya penyaluran pembiayaan tersebut, Otoritas Jasa Keuangan (OJK) mengingatkan masyarakat agar tetap menjaga kualitas kredit dan tidak membiarkan pinjaman menjadi bermasalah.
Kepala OJK Provinsi Maluku Utara, Adi Surahmat, meminta para debitur menjaga riwayat kredit dengan memenuhi kewajiban pembayaran sesuai ketentuan.
Ia juga mengingatkan masyarakat yang sudah terlanjur memiliki catatan kredit buruk agar segera menyelesaikan kewajiban pinjamannya.
Baca Juga:
“Jadi, tolong kami sampaikan untuk dijaga kualitas kreditnya. Kalau sudah terlanjur masuk kredit buruk, bagaimana? Ya, bayar dan lunasi. Nanti dua tahun kemudian datanya akan hilang, tidak tercatat kredit buruk,” ujar Adi.
Menurutnya, kualitas kredit menjadi hal penting yang harus diperhatikan masyarakat, terutama penerima fasilitas pembiayaan KUR. Sebab, riwayat pembayaran kredit dapat berpengaruh terhadap akses masyarakat untuk memperoleh pembiayaan dari lembaga jasa keuangan.
Berdasarkan data Direktorat Jenderal Perbendaharaan (DJPb) yang diolah dan dipaparkan OJK Maluku Utara, penyaluran KUR hingga September 2026 didominasi sektor perdagangan besar dan eceran sebesar Rp303,47 miliar.
Dari sisi skema pembiayaan, KUR Mikro menjadi yang terbesar dengan nilai Rp312,93 miliar, disusul KUR Kecil sebesar Rp247,07 miliar. Sementara skema lainnya terdiri dari KUR Supermikro Rp44,47 miliar, KUR Penempatan Pekerja Migran Indonesia Rp28,73 miliar, dan KUR Supermi Rp1,47 miliar.
Untuk sebaran wilayah, Kota Ternate mencatat penyaluran tertinggi sebesar Rp163,48 miliar. Berikutnya Kabupaten Halmahera Utara Rp121,09 miliar dan Kabupaten Halmahera Selatan Rp102,95 miliar.
Besarnya penyaluran tersebut menunjukkan peran KUR dalam mendukung pembiayaan usaha masyarakat di Maluku Utara. Namun, OJK menekankan bahwa peningkatan akses pembiayaan juga perlu diikuti kesadaran debitur dalam menjaga kelancaran pembayaran agar tidak menimbulkan persoalan kredit di kemudian hari.
Dengan demikian, masyarakat tidak hanya didorong memanfaatkan fasilitas KUR untuk mengembangkan usaha, tetapi juga bertanggung jawab menjaga kualitas pembiayaannya. (*)
Selanjutnya
Artikel Terkait